O Tempo Devorador das Coisas
Uma reflexão sobre juro real no Brasil, fundamentos perecíveis e convicções que envelhecem em velocidades diferentes.
Em 22 de junho de 1916, o Chicago Tribune publicou um editorial intitulado “Ford é um anarquista”. Henry Ford processou o jornal e pediu um milhão de dólares. O julgamento começou em maio de 1919, numa cidade pequena do Michigan, e durou dois meses.
A defesa do Tribune fez uma escolha curiosa. Em vez de defender o editorial, resolveu provar que Ford era um ignorante. Durante dias, os advogados do jornal submeteram o homem mais rico da América a uma sabatina de história americana diante do júri e da imprensa. Perguntaram quando havia sido a Guerra da Independência. Ford respondeu 1812. Começou em 1775. Perguntaram quem era Benedict Arnold. Ford respondeu que era um escritor. Era o general que traiu os Estados Unidos em 1780. Cada tropeço foi impresso na manhã seguinte. Em 22 de agosto de 1919, um júri formado por fazendeiros condenou o jornal e fixou a indenização em seis centavos.
O detalhe que dá sentido a tudo isso é que três anos antes, numa entrevista ao mesmo Tribune, Ford já havia dito a frase que o jornal usaria contra ele: “a história é mais ou menos besteira”. Humilhado no tribunal, ele não recuou da posição. Fez algo mais estranho. Disse ao seu secretário que ia construir um museu, e que aquele museu mostraria a história industrial do país, e que ela não seria besteira.
Em 21 de outubro de 1929, oito dias antes do maior crash da história, o museu abriu as portas. O homem que declarara a história inútil havia passado vinte anos reunindo a maior coleção de objetos da vida americana comum que alguém já montou. Ford nunca desprezou o passado. Desprezava o passado dos reis e generais, que não lhe explicava como as coisas eram feitas. O passado das ferramentas ele venerava, porque ali estava registrado o que havia funcionado e por quê.
Em 1922, no livro que escreveu sobre a própria empresa, deixou a regra que interessa a esta carta: no instante em que alguém entra no estado mental de especialista, um grande número de coisas se torna impossível. O especialista para na fronteira daquilo que aprendeu, e passa a chamar essa fronteira de impossível.
Guardo uma prova pessoal disso, e volto a ela adiante. Há cerca de dez anos tomei uma decisão profissional que, à luz de tudo o que sei hoje, eu mesmo teria desaconselhado. Foi uma das melhores decisões da minha vida.
Fundamento Perecível.
Nem toda convicção envelhece do mesmo jeito.
Em 1930, o secretário do Tesouro americano defendia liquidar o trabalho, liquidar as ações, liquidar os fazendeiros, liquidar os imóveis, porque a crise purgaria a podridão do sistema. Em 2020, diante de uma economia parada, o secretário do Tesouro americano dizia que havia dinheiro e que ele iria direto para a mão das pessoas. Noventa anos separam as duas doutrinas. Cada uma foi executada por homens competentes, cercados de dados, convencidos de estar fazendo o óbvio.
Conhecimentos envelhecem em velocidades muito diferentes, e essa é a chave.
Em 1964, o crítico Albert Goldman publicou na New Republic um artigo chamado Lindy’s Law, batizado com o nome da delicatessen de Nova York onde comediantes especulavam quanto tempo duraria a carreira dos colegas. Mandelbrot formalizou a ideia, Taleb a generalizou: para as coisas que não são vivas, a expectativa de vida futura é proporcional à idade já alcançada.
O livro em forma de códice, com páginas e lombada, tem quase dois mil anos. A caixa de fósforos de segurança ganhou seu formato em 1855, e a que está na sua cozinha hoje é essencialmente a mesma. O fax, o disquete e o CD foram, cada um em seu momento, o futuro, e duraram cerca de vinte anos.
Com teorias econômicas e estratégias de investimento acontece o mesmo. Diversificação, margem de segurança e juros compostos têm séculos de estrada e vão sobreviver a todos nós. Já a tese da moda, o produto que só existe por causa de uma regra tributária específica, a estratégia que funciona perfeitamente no ciclo que a produziu: essas têm prazo curto, embora se apresentem com a mesma autoridade das primeiras.
Chamo isso de “Fundamento Perecível”. Toda tese financeira tem prazo de validade, algumas longo, outras de um único ciclo, e a qualidade que ela teve foi real até a data em que venceu.
Não conheço nenhuma que seja eterna. O erro mora quase sempre na data que ninguém perguntou.
Juro real no Brasil.
O nosso deserto com lagoa.
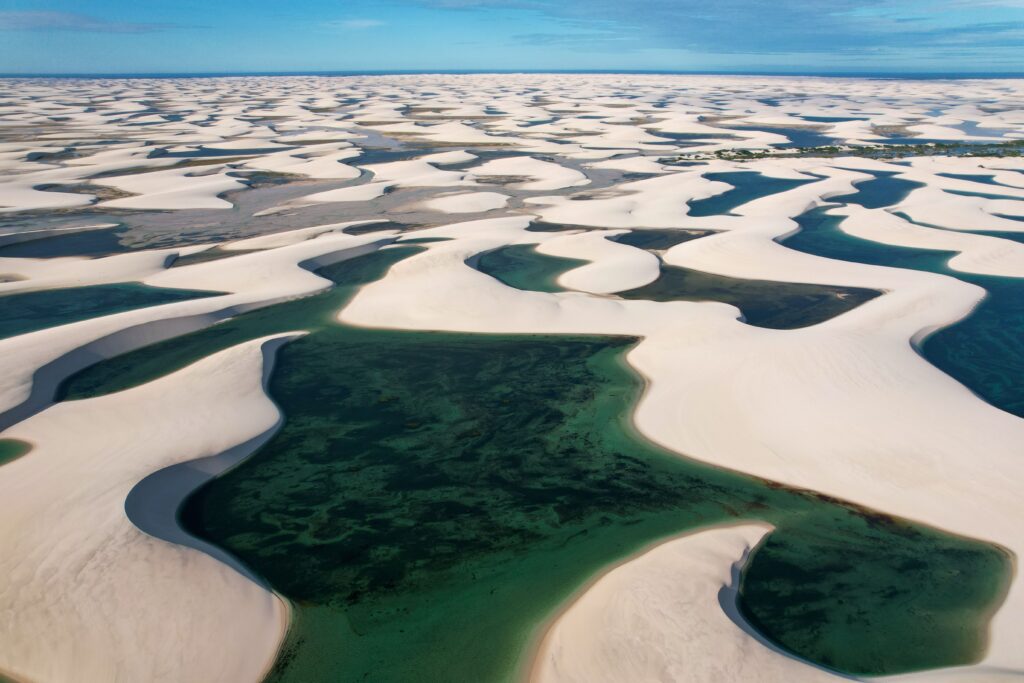
Existe no Maranhão uma coisa que não existe em nenhum outro lugar do planeta. O Parque Nacional dos Lençóis Maranhenses tem 156.584 hectares de dunas brancas e, entre elas, milhares de lagoas de água doce. Quem vê de cima jura que é deserto. Um deserto recebe menos de 250 milímetros de chuva por ano, e os Lençóis recebem cerca de 1.600, seis vezes e meia mais. De janeiro a julho, enche. De agosto a dezembro, seca. Em julho de 2024, a UNESCO reconheceu o lugar como patrimônio mundial, com o argumento de que se trata de um fenômeno natural único no mundo.
Uma criança que nasce em Barreirinhas cresce achando que deserto tem lagoa. Ela não está errada sobre o lugar onde vive. Está errada sobre desertos.
Cada país tem o seu deserto com lagoa, e com dinheiro não é diferente. Em agosto de 2019, um banco dinamarquês chamado Jyske lançou a primeira hipoteca de juro negativo da história, prefixada em menos zero vírgula cinco por cento ao ano por dez anos. Descontadas as tarifas, o tomador devolvia ao banco menos do que havia pegado emprestado. Um dinamarquês que comprou casa naquele ano aprendeu que dívida trabalha a seu favor.
No Japão, uma geração inteira de poupadores atravessou três décadas em que guardar dinheiro no banco não rendia nada, pois os juros eram zero, e aprendeu que patrimônio não se constrói com juro.
Nenhum dos dois está errado sobre o lugar onde vive. Os dois estão errados sobre o mundo.
O nosso deserto com lagoa é o juro real. Com a Selic em 13,75%, o Brasil tem hoje o maior juro real do planeta, 8,45% ao ano descontada a inflação projetada para os próximos doze meses. Um CDB prefixado de banco médio a 15% ao ano, mantido por mais de dois anos, paga quinze por cento de imposto sobre o rendimento e entrega 12,75% líquidos. Contra uma inflação projetada perto de 4,9%, sobra um retorno real, já líquido de imposto, de aproximadamente 7,5% ao ano. O retorno real da bolsa americana, com dividendos reinvestidos, ao longo dos últimos cem anos, foi de cerca de 7,3% ao ano.
Um brasileiro pode hoje contratar, com garantia do Fundo Garantidor de Créditos até 250 mil reais por CPF por instituição emissora, um retorno real próximo daquilo que o mercado de ações mais bem-sucedido do mundo entregou ao longo de um século.
A comparação exige uma ressalva: os cem anos da bolsa são cem anos de capitalização contínua, e o CDB trava a taxa pelo prazo contratado, findo o qual o investidor reinveste ao juro que existir naquele dia. E o juro real alto é o preço cobrado para financiar dívida pública em volume crescente, generoso porque o risco que o acompanha é real.
Toda lagoa está sujeita às estações do ano. A nossa tem duas coisas drenando sua água ao mesmo tempo. A primeira é o ciclo de juros, que todos acompanham. A segunda é mais silenciosa: desde 1º de junho de 2026, novas regras do Conselho Monetário Nacional encareceram para os bancos a captação garantida pelo FGC, e as ofertas mais generosas, aquelas bem acima de 120% do CDI, vão ficando raras.
O calor evapora a lagoa por cima. Alguém também fechou a torneira.
O risco troca de roupa.
E raramente reaparece na forma antiga.
O leitor com mais experiência já está pensando em outra coisa desde o começo desta carta.
Em 15 de março de 1990, uma medida provisória bloqueou os saldos acima de cinquenta mil cruzados novos. Cerca de oitenta por cento dos recursos aplicados no país ficaram retidos. A inflação daquele março foi de 82,39%, a maior variação mensal da série do IPCA, e o ano fechou em 1.621%. Quem viveu aquilo não precisa que ninguém explique o que é risco.
A duas semanas de uma eleição, a pergunta que volta é se aquilo pode acontecer outra vez. O instrumento usado em 1990 foi uma medida provisória, e desde a Emenda Constitucional 32, de 2001, o artigo 62 da Constituição veda expressamente medida provisória que vise à detenção ou ao sequestro de bens, de poupança popular ou de qualquer outro ativo financeiro. O mecanismo exato que congelou a poupança está proibido no texto constitucional há vinte e cinco anos.
Algo semelhante hoje exigiria lei aprovada pelo Congresso ou emenda à Constituição, com tramitação visível e quórum qualificado. Vale registrar, do outro lado da balança, que em maio de 2025, ao julgar a ADPF 165, o Supremo declarou constitucionais os planos econômicos de 1986 a 1991, o que mostra que a proteção judicial, depois de um plano em vigor, é menos firme do que se imagina.
O que protege o patrimônio, ainda assim, é menos a letra da regra e mais o custo de rompê-la, somado à dispersão dos ativos, que em 1990 não existia, quando poupança e overnight eram quase o sistema inteiro.
Seja qual for o resultado de outubro, e seja ele qual for para qualquer lado, o risco de patrimônio raramente reaparece na forma antiga. Ele troca de roupa.
Como saber, então, em que convicções confiar? Três perguntas resolvem a maior parte dos casos. Em que regime essa convicção foi formada? Esse regime ainda está de pé? O que precisaria ser verdade para que ela voltasse a valer?
As respostas revelam o grau de perecibilidade da tese, que é a informação de que se precisa para decidir quanto peso ela ainda merece hoje.
Quem aprendeu que dinheiro parado derrete formou a convicção num regime de inflação de três dígitos que terminou em 1994. Quem aprendeu que o Estado pode bloquear o que é seu formou a convicção sob um instrumento proibido desde 2001. Quem aprendeu que renda fixa entrega dois dígitos sem sustos formou a convicção numa anomalia que hoje é a maior do mundo e que está encolhendo por duas frentes.
As três pessoas acertaram sobre o que viveram, e as três generalizaram além da validade.
Prazo, marcação e tempo de taxa.
O que se compra quando se alonga o investimento.
Devo ao leitor a prova pessoal que comentei no início de nossa conversa. Há cerca de dez anos, larguei a engenharia civil para entrar em um processo de trainee para o mercado financeiro. Do ponto de vista técnico, a decisão era ruim. Eu trocava uma formação concluída por um começo do zero, num setor que não conhecia, com remuneração inicial menor e nenhuma garantia. Se eu tivesse naquele dia a experiência que tenho hoje, talvez teria me aconselhado a não fazer, ou, pelo menos, a ser mais cauteloso.
Foi a melhor decisão profissional da minha vida, e a experiência que me faria desaconselhá-la só existe porque eu não a tinha.
A experiência é excelente para reconhecer padrões dentro do regime que a formou. Fora dele, ela reconhece o mapa e ignora que o território se moveu.
Daí decorre uma orientação prática desta carta, e ela é sobre prazo. O pós-fixado acompanha a taxa do dia: quando a taxa cai, ele cai junto, e nada do que havia antes fica preservado. O prefixado e o indexado à inflação congelam hoje uma taxa que vale por todo o prazo contratado, e é exatamente essa a função deles.
Quem carrega uma NTN-B de vencimento distante ou uma debênture de prazo alongado está com a lagoa contratada, e a oscilação de preço no extrato é o custo visível de ter feito isso. Prazo custa liquidez e custa marcação. O que ele compra em troca raramente se explica: tempo de taxa.
Quando a manchete anunciar que a Selic caiu, e ela vai cair, quem tem dívida terá razão em comemorar, e quem tem patrimônio estará lendo o aviso de que a janela ficou um pouco menor.
O tempo devora tudo.
Mas não na mesma velocidade.
A criança de Barreirinhas vai descobrir um dia que deserto não tem lagoa. A dúvida é se ela vai descobrir isso viajando, ou na estação em que a água não voltar.
Ford abriu o museu dele oito dias antes do crash de 1929, e o museu continua lá. Ele guardou aquelas ferramentas porque cada uma carregava o registro do que havia funcionado, e porque olhar para elas de perto é a única forma de descobrir quando deixaram de funcionar.
Patrimônio se administra do mesmo jeito. Cada convicção é uma ferramenta, feita em uma data, para um mundo.
Riqueza é liberdade, e a liberdade depende menos do tamanho do que se sabe e mais da disposição de perguntar quando foi que se aprendeu.
Há dois mil anos, Ovídio chamou o tempo de “devorador das coisas”. Tempus edax rerum. Ele estava certo, e eu faço uma adição importante a quem administra patrimônio: o apetite costuma variar conforme o objeto.
O fósforo de 1855 segue na gaveta. A tese que se ouviu no último ciclo raramente chega ao próximo.
O tempo devora tudo, em velocidades radicalmente diferentes.
Para aprofundar leituras relacionadas, veja também conteúdos sobre renda fixa, Selic, NTN-B, juros compostos e planejamento patrimonial na Vai Investir.
Este conteúdo tem caráter informativo e educacional. Não constitui recomendação individualizada de investimento, compra ou venda de ativos, nem análise formal de valores mobiliários. A avaliação de investimentos deve considerar objetivos, perfil de risco, horizonte, liquidez, custos, tributação, cenário econômico e adequação à carteira de cada investidor.
Este conteúdo foi útil?
Decisões financeiras pedem contexto, estratégia e acompanhamento.
No Vai Investir, você aprofunda os temas. Na Valor, você transforma informação em planejamento, com especialistas ao lado da sua jornada financeira.