Eleições:
por que surfar a onda costuma terminar em caldo.
Em meio às oscilações da Bolsa, do dólar e dos juros, entender a alocação de ativos pode ser mais importante do que tentar antecipar o resultado das urnas.
Ano eleitoral no Brasil tem um roteiro conhecido. Cada pesquisa de intenção de voto mexe com a Bolsa, o dólar oscila ao sabor das declarações dos candidatos e a curva de juros passa a precificar não só a economia, mas também a política.
A história recente confirma esse padrão: em 2002, a incerteza levou o dólar para perto de R$ 4 e o risco-país para acima de 2.000 pontos; em 2014, o Ibovespa subia e caía conforme cada nova pesquisa; em 2018 e 2022, o mercado voltou a alternar dias de forte alta com quedas igualmente bruscas.
O que mudou nos últimos ciclos foi a intensidade. Com a polarização, o mercado passou a enxergar o cenário como binário, em que ou tudo vai dar muito certo, ou tudo vai dar muito errado.
Virou 8 ou 80, e os preços dos ativos passaram a se mover com mais força e mais velocidade.
Em períodos de maior incerteza, o desafio não é apenas entender para onde o mercado pode ir. É evitar que cada oscilação determine uma nova estratégia.
Por que surfar a onda
costuma ser mais difícil do que parece?
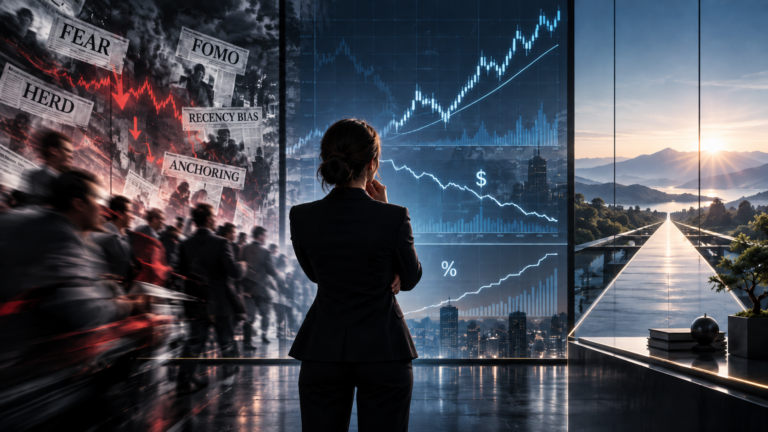
Esse ambiente amplifica um comportamento que se repete em qualquer ciclo.
Quando a Bolsa sobe, o investidor quer ter mais Bolsa. Quando o dólar dispara, quer mais investimento internacional. Quando a inflação acelera, corre para os títulos atrelados ao IPCA.
É o desejo natural de surfar a onda de alta.
O problema é que, quando a onda já está visível para todo mundo, boa parte do movimento pode já ter acontecido.
O investidor chega tarde, compra o ativo que acabou de subir e, muitas vezes, vende quando ele está em baixa para correr atrás da próxima onda.
A economia funciona em ciclos de juros, câmbio, inflação e crescimento. Acertar o momento exato de cada virada é extremamente difícil, mesmo para gestores profissionais com equipes inteiras dedicadas a isso.
Eleições e investimentos:
o risco de apostar em um único desfecho.
Em ano eleitoral, a especulação piora esse cenário. Todos querem encontrar o ativo que mais vai se valorizar com o resultado das urnas, e a carteira passa a ser tratada como um bilhete de aposta em um único desfecho.
O risco é duplo: é preciso acertar quem vence e, depois, acertar como o mercado vai reagir.
Acertar o resultado da eleição não significa, necessariamente, acertar o movimento do mercado.
Muitas vezes, os preços já incorporam as expectativas antes mesmo de o resultado ser conhecido. Em outras situações, o que realmente importa são as escolhas feitas depois da posse, como a definição da equipe econômica e a condução da política fiscal.
Isso significa que uma decisão de investimento baseada exclusivamente na expectativa eleitoral pode falhar mesmo quando a previsão sobre o vencedor estava correta.
Alocação de ativos:
por que a estrutura da carteira importa tanto?
Se acertar o momento de entrada e saída é tão difícil, uma alternativa é dar mais importância àquilo que o investidor efetivamente consegue planejar.
É aqui que entra o Asset Allocation, ou alocação de ativos: a forma como o patrimônio é distribuído entre diferentes classes de investimento.
A literatura financeira reconhece a alocação entre classes como um dos principais fatores para compreender o comportamento de risco e retorno de uma carteira ao longo do tempo.
Isso não significa que escolher ativos ou definir o momento das operações seja irrelevante. Significa que a distribuição estrutural do patrimônio estabelece grande parte da exposição que o investidor terá aos diferentes cenários econômicos.
Mais importante do que descobrir qual será a ação vencedora da eleição é definir quanto do patrimônio deve estar em cada classe de ativos.
Pós-fixados, títulos atrelados à inflação, prefixados, ações brasileiras e investimentos internacionais desempenham papéis distintos dentro de uma carteira.
Essa combinação permite distribuir a exposição entre diferentes fatores de risco, em vez de depender exclusivamente de uma única aposta.
A diversificação não elimina a possibilidade de perdas, mas pode reduzir a concentração de riscos. Esse princípio também é explicado no
Portal do Investidor da CVM
.
Dois investidores, R$ 500 mil cada.
O que acontece em cenários diferentes?
Um exemplo hipotético ajuda a visualizar a diferença entre apostar em um resultado e construir uma carteira diversificada.
Imagine dois investidores, cada um com R$ 500 mil.
O primeiro, convicto do resultado da eleição, coloca 80% do patrimônio em ações brasileiras e deixa 20% em aplicações atreladas ao CDI.
O segundo monta uma carteira diversificada, combinando pós-fixados, títulos IPCA+, prefixados, ações brasileiras e investimentos internacionais.
| Classe de ativos | Carteira concentrada | Carteira diversificada |
|---|---|---|
| Pós-fixados (CDI) | 20% | 30% |
| Títulos IPCA+ | — | 20% |
| Prefixados | — | 10% |
| Ações brasileiras | 80% | 25% |
| Investimentos internacionais | — | 15% |
| Total | 100% | 100% |
Cenário 1: a eleição é seguida por uma reação negativa
Agora suponha um cenário adverso após a eleição, em que a Bolsa cai 20%, o dólar sobe e os ativos internacionais se valorizam 15%, os prefixados recuam 4%, os títulos IPCA+ ficam estáveis e o CDI rende 2% no período.
| Carteira | Resultado | Impacto sobre R$ 500 mil |
|---|---|---|
| Concentrada | -15,6% | -R$ 78.000 |
| Diversificada | -2,55% | -R$ 12.750 |
O investidor concentrado perde cerca de R$ 78 mil e precisará de uma valorização superior a 18% apenas para voltar ao patrimônio inicial.
O investidor diversificado, por sua vez, recua aproximadamente R$ 13 mil, porque a valorização dos ativos internacionais e o rendimento da renda fixa compensam parte das perdas da Bolsa.
Cenário 2: a reação do mercado é positiva
É justo olhar também o outro lado.
Imagine um cenário positivo, com a Bolsa subindo 20%, os prefixados ganhando 5%, os títulos IPCA+ rendendo 4%, o CDI avançando 2% e os ativos internacionais recuando 10% em reais, com a valorização da moeda brasileira.
| Carteira | Resultado | Impacto sobre R$ 500 mil |
|---|---|---|
| Concentrada | +16,4% | +R$ 82.000 |
| Diversificada | +5,4% | +R$ 27.000 |
Nesse segundo cenário, a carteira concentrada apresenta o melhor desempenho. O investidor que assumiu maior exposição às ações brasileiras captura uma parcela muito maior da valorização.
O investidor diversificado também ganha, mas em uma proporção menor.
Diversificar significa abrir mão de parte do ganho em um cenário muito favorável em troca de reduzir a exposição a perdas em um cenário adverso.
Como ninguém sabe de antemão qual dos dois cenários vai acontecer, essa diferença de exposição ao risco pode ser decisiva ao longo dos anos.
Uma perda grande exige um ganho proporcionalmente ainda maior para ser recuperada. E, dependendo das necessidades financeiras do investidor, uma queda intensa pode levá-lo a vender posições justamente no pior momento.
Nota metodológica: simulação hipotética elaborada para fins educacionais, com pesos e retornos definidos pelo autor. Os valores pressupõem o mesmo período de referência para todas as classes e não consideram taxas, tributos ou custos operacionais. Não representam previsões de mercado, carteiras recomendadas nem garantia de proteção contra perdas.
Rebalanceamento:
a disciplina de não perseguir cada nova onda.
Uma carteira bem construída também precisa de disciplina.
O rebalanceamento periódico faz o investidor agir de forma contrária ao impulso de surfar a onda.
Quando uma classe sobe muito e passa a representar uma parcela maior do patrimônio do que aquela definida inicialmente, pode fazer sentido realizar parte do ganho para retornar ao peso planejado.
Quando outra classe cai e passa a pesar menos do que deveria, o rebalanceamento pode direcionar novos aportes ou parte do patrimônio para recompor essa posição, desde que a estratégia original continue adequada.
Rebalancear é voltar à estratégia definida antes da euforia ou do medo, em vez de deixar a última movimentação do mercado determinar a composição da carteira.
Essa disciplina pode ajudar a reduzir decisões impulsivas, mas não elimina riscos nem torna toda queda uma oportunidade de compra. Custos, tributação, liquidez e eventuais mudanças nos objetivos também precisam ser considerados.
O ponto central é que o rebalanceamento permite executar uma estratégia previamente definida sem depender de acertar o próximo movimento do mercado.
A eleição passa.
Seus objetivos continuam.
Eleições acontecem a cada quatro anos, mas objetivos como a aposentadoria, o patrimônio da família e a independência financeira se estendem por décadas.
Tomar decisões estruturais com base em um evento de curto prazo, carregado de emoção e incerteza, raramente é uma boa estratégia.
O melhor momento para proteger a carteira não é na véspera do segundo turno, e sim quando ela é construída com uma alocação coerente com o perfil, os objetivos e o horizonte de cada investidor.
Se essa estrutura ainda não existe, o ano eleitoral é um bom lembrete para revê-la com calma, de preferência com o apoio de um assessor de investimentos.
No mar da economia, quem tenta pegar todas as ondas costuma levar caldo. Quem tem uma boa prancha e sabe para onde está remando chega mais longe.
Para aprofundar o tema, veja também conteúdos sobre
diversificação,
rebalanceamento,
planejamento financeiro e
perfil de investidor
na Vai Investir.
Este conteúdo tem caráter informativo e educacional e não constitui recomendação individualizada de investimento, compra ou venda de ativos. Os exemplos apresentados são hipotéticos e não representam projeções de rentabilidade futura. A diversificação pode reduzir determinados riscos, mas não elimina a possibilidade de perdas. A composição e o rebalanceamento de uma carteira devem considerar perfil de risco, objetivos, horizonte de investimento, liquidez, custos, tributação e circunstâncias individuais de cada investidor.
Este conteúdo foi útil?
Decisões financeiras pedem contexto, estratégia e acompanhamento.
No Vai Investir, você aprofunda os temas. Na Valor, você transforma informação em planejamento, com especialistas ao lado da sua jornada financeira.