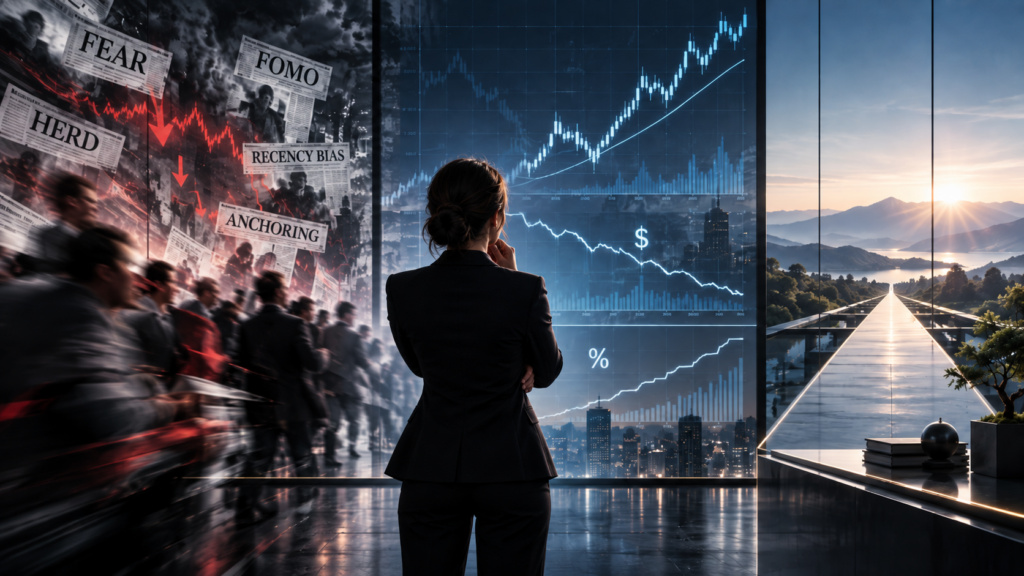
O viés mata
a visão de longo prazo.
Quando a Bolsa bate recorde, o maior risco nem sempre está no mercado. Muitas vezes, está na vontade de abandonar um plano de longo prazo por causa da notícia do dia.
A Bolsa acaba de renovar máximas históricas. E é provável que, diante da notícia, alguma destas perguntas tenha aparecido:
“Será que eu perdi a oportunidade?”
“Ou será que isso vai cair tudo?”
Atuando no mercado financeiro há alguns anos, é comum receber ligações em momentos assim. Alguns investidores querem vender tudo. Outros querem comprar imediatamente. Poucos simplesmente continuam fazendo o que já haviam planejado.
E é justamente isso que me intriga.
Por que é tão difícil manter o plano?
Parte da resposta está em Rápido e Devagar, de Daniel Kahneman. O psicólogo, vencedor do Nobel de Economia em 2002 por integrar descobertas da psicologia ao estudo das decisões econômicas, dedicou boa parte de sua obra a explicar por que nossa intuição pode produzir erros justamente quando acreditamos estar sendo racionais.
Em sua explicação dos dois sistemas de pensamento, o Sistema 1 é rápido, intuitivo e automático. O Sistema 2 é mais lento, deliberado e exige esforço.
Quando a Bolsa dispara, o Sistema 1 pergunta: “eu preciso entrar agora?”. O Sistema 2 faz uma pergunta muito menos emocionante: “qual era o meu plano?”
Viés comportamental nos investimentos:
quando a emoção parece análise.
O mercado oferece estímulos perfeitos para o Sistema 1. Uma notícia de inflação, um resultado ruim de uma empresa, uma pesquisa eleitoral, uma alta forte da Bolsa ou uma queda inesperada do dólar.
A cada nova informação, surge a sensação de que alguma decisão precisa ser tomada imediatamente.
É nesse ambiente que os vieses comportamentais ganham força.
Ancoragem
Você compra uma ação a R$ 50. Ela cai para R$ 30 e, em vez de reavaliar a empresa, passa a esperar que volte aos R$ 50 apenas para “não vender no prejuízo”. O preço de compra virou referência, mesmo que nada obrigue o ativo a retornar até ele.
Viés de recência
Os últimos meses foram bons, então parece natural concluir que continuarão bons. Ou os últimos meses foram ruins e passamos a enxergar a queda como permanente. O que acabou de acontecer recebe um peso maior do que deveria na projeção do futuro.
Efeito manada
Todo mundo vende e você sente que deveria vender também. Todo mundo compra e ficar de fora passa a parecer um erro. A decisão deixa de nascer da análise da sua carteira e passa a nascer daquilo que os outros estão fazendo.
O problema do viés é justamente este: enquanto ele está acontecendo, raramente parece um viés. Parece bom senso.
O primeiro turno virou um laboratório comportamental.
E aconteceu em tempo real.
O primeiro pregão após as eleições ofereceu um exemplo quase didático.
O primeiro turno terminou com Flávio Bolsonaro à frente, com 47,03% dos votos válidos, e Luiz Inácio Lula da Silva com 45,16%.
O resultado surpreendeu parte relevante das expectativas que estavam nos preços antes da votação e desencadeou uma forte reprecificação dos ativos brasileiros.
No primeiro pregão após a eleição, o Ibovespa superou os 200 mil pontos pela primeira vez e chegou a ultrapassar 209 mil na máxima do dia. O dólar recuou com força e os juros futuros fecharam significativamente.
Para quem acompanhava cada atualização em tempo real, o estímulo emocional era enorme.
Alguns investidores passaram a temer ficar de fora da alta. Outros olharam para a velocidade do movimento e concluíram que aquilo só poderia terminar em queda.
O movimento do mercado mudou. A dinâmica comportamental, não.
E alguns investidores simplesmente não fizeram nada.
Não porque ignoravam a eleição ou porque acreditavam que a notícia era irrelevante. Mas porque aquela informação, por si só, ainda não alterava o objetivo, o prazo ou a estratégia que haviam definido para o patrimônio.
FOMO e medo.
Dois lados da mesma reação.
Uma alta histórica costuma produzir duas reações opostas.
A primeira é o FOMO, o medo de ficar de fora:
“Se eu não entrar agora, vou perder a oportunidade.”
A segunda é o medo da reversão:
“Subiu demais. Preciso sair antes que caia.”
As duas respostas podem até chegar a conclusões diferentes, mas compartilham o mesmo problema quando nascem apenas da movimentação recente do preço: a estratégia passa a ser decidida pela notícia, e não pelo objetivo.
Quanto maior o giro provocado por essas reações, maior também a exposição a custos, spreads, tributação, erros de timing e decisões tomadas sob pressão.
A pergunta difícil não é se você deveria ter comprado ontem. É se alguma coisa relevante mudou no plano que existia antes de ontem.
A parte difícil:
você precisa saber por que está investindo.
Um planejamento financeiro começa antes da escolha do ativo.
Começa com uma pergunta: para quê?
Aposentadoria em vinte anos? Sucessão patrimonial? Aquisição de um imóvel? Construção de reserva? Independência financeira?
Cada resposta produz necessidades diferentes de prazo, liquidez, risco e retorno.
Um objetivo de cinco anos não deve ser tratado da mesma maneira que um objetivo de vinte anos. Um investidor que precisa de liquidez não pode montar a mesma carteira de quem consegue atravessar longos períodos de oscilação.
E mesmo um horizonte longo, por si só, não determina quanto deve estar em Bolsa. Perfil de risco, capacidade financeira, objetivos, diversificação e necessidade de liquidez continuam fazendo parte da decisão.
A alocação deveria nascer do plano. Não da emoção provocada pela última manchete.
Quando esse plano está claro, um recorde da Bolsa vira informação. Não necessariamente uma ordem de compra.
Uma eleição tensa vira um novo dado a ser incorporado à análise. Não necessariamente uma ordem de venda.
Planejar é criar espaço para o Sistema 2.
Antes que a emoção precise decidir.
Existe uma dificuldade pouco comentada em investir com disciplina: manter um plano costuma ser entediante.
Enquanto você espera, alguém está contando que ganhou dinheiro em uma operação rápida. Outro está aproveitando uma “oportunidade imperdível”. Um terceiro acabou de vender antes de uma queda e parece ter entendido algo que ninguém mais entendeu.
Você está apenas seguindo o plano.
Planejamento raramente produz adrenalina. A função dele é justamente reduzir a necessidade de decisões importantes quando a adrenalina está alta.
Kahneman não propõe que deixemos de sentir emoções. Isso seria impossível.
A lição útil para o investidor é reconhecer que decisões intuitivas podem ser influenciadas por atalhos mentais e criar estruturas que permitam uma revisão mais deliberada antes de agir.
Um planejamento financeiro bem construído faz exatamente isso.
A pergunta não é se a Bolsa vai subir ou cair.
É por que você está prestes a mexer na carteira.
A Bolsa pode continuar subindo. Pode devolver parte da alta. O segundo turno pode mudar expectativas. Juros, inflação e câmbio continuarão produzindo novas manchetes.
Nada disso elimina a necessidade de revisar uma carteira quando os fundamentos realmente mudam.
O ponto é outro: uma mudança de estratégia precisa nascer de uma mudança relevante para o plano — e não apenas do desconforto provocado pelo preço na tela.
A pergunta que realmente importa não é “a Bolsa vai subir ou cair?”. É: esta posição ainda está adequada ao meu perfil, aos meus objetivos e ao meu prazo — ou eu estou apenas reagindo?
No curto prazo, as duas coisas podem parecer iguais.
Ao longo de vinte anos, a diferença pode ser enorme.
Para aprofundar o tema, veja também conteúdos sobre
planejamento financeiro,
diversificação,
perfil de investidor,
Bolsa e
longo prazo
na Vai Investir.
Este conteúdo tem caráter informativo e educacional e não constitui recomendação individualizada de investimento, compra ou venda de ativos. A composição e eventual alteração de uma carteira devem considerar objetivos, perfil de risco, horizonte de investimento, necessidade de liquidez, diversificação, custos e circunstâncias individuais de cada investidor.
Este conteúdo foi útil?
Decisões financeiras pedem contexto, estratégia e acompanhamento.
No Vai Investir, você aprofunda os temas. Na Valor, você transforma informação em planejamento, com especialistas ao lado da sua jornada financeira.