O mercado após as eleições:
o que Bolsa, dólar e juros estão dizendo sobre o Brasil?
O primeiro turno provocou uma forte reprecificação dos ativos brasileiros. Mais do que o resultado eleitoral em si, o movimento revela como os investidores estão recalculando o risco fiscal e o custo de capital do país.
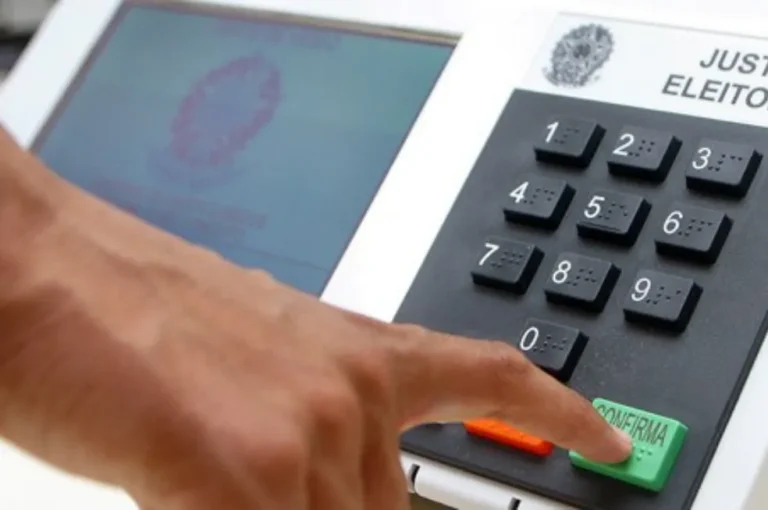
O resultado do primeiro turno das eleições presidenciais de 2026 provocou uma reação imediata nos mercados financeiros brasileiros.
Nesta segunda-feira, 5 de outubro, o Ibovespa chegou a superar os 200 mil pontos, enquanto o dólar caiu para abaixo de R$ 5 e os juros futuros apresentaram forte recuo. O movimento chamou atenção não apenas pela intensidade, mas principalmente pelo que ele revela sobre a percepção dos investidores em relação ao futuro da economia brasileira.
Flávio Bolsonaro terminou o primeiro turno com 47,03% dos votos válidos, contra 45,16% de Luiz Inácio Lula da Silva, levando a disputa para o segundo turno, marcado para 25 de outubro.
Por que o mercado reagiu tão positivamente ao resultado das urnas?
A resposta passa por uma palavra que costuma parecer distante do cotidiano do investidor, mas que está diretamente relacionada ao preço dos ativos: risco fiscal.
Mercado após as eleições:
o que os preços estão antecipando.
O mercado financeiro não espera o resultado final de uma eleição para reagir.
Os preços dos ativos refletem expectativas sobre o futuro. Quando os investidores passam a acreditar que determinado cenário econômico pode reduzir o risco do país, essa percepção começa a aparecer imediatamente nos preços.
Foi exatamente o que aconteceu nesta segunda-feira.
O dólar chegou a operar abaixo de R$ 5, enquanto o Ibovespa superou os 200 mil pontos. No mercado de juros, os contratos futuros também registraram forte queda nas taxas.
No exterior, o ETF EWZ, que reúne grandes empresas brasileiras negociadas em Nova York, chegou a registrar valorização superior a 10% durante a madrugada, antecipando parte da reação que seria observada no mercado doméstico.
Bolsa subindo, dólar caindo e juros futuros recuando apontam para uma mesma leitura: redução do prêmio de risco exigido pelos investidores.
O papel da responsabilidade fiscal.
Por que as contas públicas mexem com todos os ativos.
Para entender esse movimento, precisamos falar sobre as contas públicas.
Quando um governo gasta persistentemente mais do que arrecada, precisa financiar esse déficit por meio do aumento da dívida ou de outras medidas.
O problema não está simplesmente em gastar. Em determinadas circunstâncias, o aumento de gastos públicos pode até estimular a economia.
O problema surge quando o mercado começa a questionar se a trajetória da dívida pública é sustentável no longo prazo.
Quando essa percepção de risco aumenta, os investidores passam a exigir uma remuneração maior para financiar o governo e investir no país.
E isso aparece nos juros.
Uma curva de juros elevada significa, entre outras coisas, crédito mais caro para empresas e consumidores, maior custo de financiamento e menor incentivo para investimentos produtivos.
Por isso, a questão fiscal não é apenas um assunto de Brasília.
Ela chega diretamente ao bolso do brasileiro.
Por que os juros futuros caíram?
A Selic não mudou, mas a expectativa mudou.
Os juros futuros são uma espécie de termômetro das expectativas do mercado para a economia brasileira.
Quando esses juros caem, não significa necessariamente que a Selic caiu naquele momento. Significa que os investidores passaram a projetar uma trajetória diferente para os juros no futuro.
Nesta segunda-feira, por exemplo, o DI para janeiro de 2027 caiu de 13,749% para 12,830% na abertura, enquanto o DI para janeiro de 2031 recuou de 13,990% para 13,020%.
| Contrato | Antes | Abertura de 05/10 |
|---|---|---|
| DI jan/2027 | 13,749% | 12,830% |
| DI jan/2031 | 13,990% | 13,020% |
Ou seja, houve uma forte reprecificação da curva.
Parte desse movimento está relacionada à expectativa de que um eventual próximo governo possa adotar uma política fiscal percebida pelo mercado como mais rigorosa.
É importante destacar: isso é uma expectativa do mercado, e não uma garantia sobre o que acontecerá depois da eleição.
Juros menores podem mudar a dinâmica da economia.
O efeito vai muito além do crédito ao consumidor.
Aqui está talvez o ponto mais importante para o investidor.
Imagine uma empresa que precisa tomar R$ 100 milhões para construir uma nova fábrica.
Se o custo do dinheiro é muito alto, determinados projetos deixam de ser economicamente interessantes. Mas, se o custo de capital cai, projetos que antes não apresentavam retorno suficiente podem passar a fazer sentido.
A empresa pode investir. Pode contratar. Pode aumentar a produção. Pode expandir.
E isso pode contribuir para elevar o chamado PIB potencial, ou seja, a capacidade de crescimento sustentável da economia sem gerar pressões inflacionárias excessivas.
Juros estruturalmente menores não significam apenas financiamento mais barato. Significam um custo de capital menor para toda a economia.
O efeito sobre a Bolsa.
Menor custo de capital muda a conta das empresas.
Empresas também são afetadas diretamente pelos juros.
Quando os juros estão muito elevados, aplicações de renda fixa tornam-se mais atrativas e o custo de capital das empresas aumenta.
Quando os juros futuros caem, o cenário pode mudar.
Empresas mais dependentes de crédito podem ser beneficiadas. Construtoras, varejistas, companhias de crescimento e empresas mais alavancadas tendem a ser mais sensíveis a movimentos da curva de juros.
Além disso, quando a taxa de desconto utilizada para avaliar uma empresa diminui, o valor presente de seus fluxos de caixa futuros tende a aumentar.
É um dos motivos pelos quais uma queda da curva de juros pode provocar uma forte valorização da Bolsa.
E o dólar?
O câmbio também mede percepção de risco.
O câmbio também reage à percepção de risco.
Quando investidores estrangeiros enxergam melhora no cenário brasileiro, aumenta a disposição para alocar recursos em ativos locais. Isso pode elevar a demanda por reais e contribuir para a valorização da moeda brasileira.
Nesta segunda-feira, o dólar chegou a cair mais de 4%, ficando abaixo de R$ 5 pela primeira vez em meses.
Um real mais forte, por sua vez, pode ajudar a reduzir pressões inflacionárias relacionadas a produtos importados e componentes dolarizados.
Isso também pode contribuir para uma perspectiva mais favorável para a política monetária.
Eleição não é política econômica.
Expectativa ainda precisa virar execução.
É aqui que o investidor precisa ter cautela.
A reação desta segunda-feira representa expectativas, não resultados concretos.
O segundo turno ainda não aconteceu.
E, mesmo depois da eleição, haverá um longo caminho entre a promessa de uma política econômica e sua efetiva implementação.
Será necessário observar:
- qual será a equipe econômica;
- quais serão as metas fiscais;
- como serão controladas as despesas;
- qual será a relação com o Congresso;
- como evoluirá a dívida pública;
- quais reformas serão propostas;
- e, principalmente, se as medidas anunciadas serão efetivamente executadas.
O próprio mercado reconhece que a reação inicial pode ser parcialmente revertida caso as expectativas eleitorais mudem.
O verdadeiro teste será a política fiscal.
É ela que transforma expectativa em fundamento.
É possível interpretar a reação do mercado desta segunda-feira como uma mensagem bastante clara: o mercado está olhando para a trajetória fiscal do Brasil.
Independentemente de quem ocupe o Palácio do Planalto, a sustentabilidade das contas públicas continuará sendo um dos principais desafios econômicos do país.
| Possível movimento | Possível efeito econômico |
|---|---|
| Política fiscal percebida como crível | Pode contribuir para redução do prêmio de risco. |
| Menor prêmio de risco | Pode contribuir para juros futuros menores. |
| Juros menores | Podem estimular novos investimentos. |
| Mais investimento | Pode elevar produtividade e capacidade de crescimento. |
Uma economia que cresce com responsabilidade fiscal tende a criar um ambiente mais favorável para empresas, trabalhadores e investidores.
O mercado antecipou uma possibilidade.
Agora será preciso entregar realidade.
O movimento observado nesta segunda-feira não deve ser interpretado simplesmente como uma comemoração eleitoral do mercado.
Ele representa, principalmente, uma mudança nas expectativas dos investidores em relação ao risco e à condução da economia brasileira.
Bolsa acima dos 200 mil pontos, dólar abaixo de R$ 5 e forte queda dos juros futuros mostram que o mercado passou a antecipar um cenário potencialmente diferente para o Brasil.
Mas expectativas precisam ser transformadas em realidade.
O mercado pode antecipar uma melhora fiscal, mas somente o próximo governo poderá demonstrar, na prática, se conseguirá controlar despesas, estabilizar a dívida e criar condições para uma trajetória sustentável de crescimento.
Para o investidor, a grande pergunta não é apenas quem vencerá a eleição. É qual política econômica será adotada depois que as urnas forem fechadas.
Porque, no longo prazo, não é a eleição que determina o preço dos ativos. É a capacidade do país de transformar expectativas em resultados econômicos concretos.
E esse será, provavelmente, um dos grandes temas para os mercados brasileiros em 2027.
Para aprofundar o tema, veja também conteúdos sobre
eleições,
risco fiscal,
Ibovespa,
dólar e
juros
na Vai Investir.
Este conteúdo tem caráter informativo e educacional e não constitui recomendação individualizada de investimento, compra ou venda de ativos. As informações e interpretações apresentadas refletem o cenário e as expectativas de mercado no momento da publicação e podem mudar conforme novos dados econômicos, pesquisas eleitorais, decisões políticas e condições de mercado.
Este conteúdo foi útil?
Decisões financeiras pedem contexto, estratégia e acompanhamento.
No Vai Investir, você aprofunda os temas. Na Valor, você transforma informação em planejamento, com especialistas ao lado da sua jornada financeira.